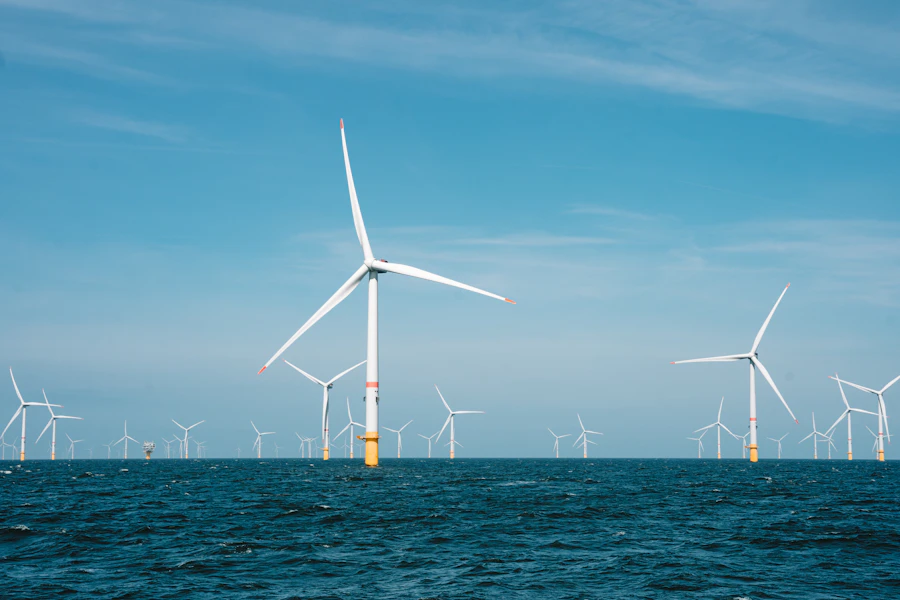
O Brasil já opera uma das redes elétricas de grande porte mais limpas do mundo: as renováveis respondem por cerca de 85% da eletricidade nacional, com a hidrelétrica como espinha dorsal e solar e eólica juntas contribuindo com quase um quarto da geração. O que o país ainda não tem é uma única turbina eólica offshore em operação — apesar de estar sentado sobre um litoral que planejadores de energia descrevem cada vez mais como um dos melhores recursos eólicos offshore do planeta.
O tamanho do que está esperando
Os números envolvidos são grandes o suficiente para soarem quase abstratos. O Ibama está atualmente analisando cerca de 100 GW em pedidos de projetos eólicos offshore — e o potencial técnico total offshore do país foi estimado em 697 GW, mais de três vezes a capacidade instalada de todas as usinas do Brasil somadas. O litoral nordestino é o epicentro desse interesse: os ventos sopram numa única direção praticamente o ano todo, a plataforma continental é incomumente rasa por longos trechos mar adentro, e a infraestrutura portuária já existente em estados como Ceará e Rio Grande do Norte dá às empresas uma vantagem logística que mercados eólicos offshore mais novos, em outras partes do mundo, não têm.
Grandes players internacionais já se posicionaram. A Ocean Winds — joint venture entre a portuguesa EDPR e a francesa ENGIE — busca aprovação para cinco projetos que somam 15 GW. TotalEnergies, EDF, Equinor e a Neoenergia, subsidiária da Iberdrola, já protocolaram pedidos de licenciamento. A Petrobras, estatal brasileira do petróleo, foi mais longe do que qualquer outro player nacional: encomendou um levantamento geotécnico para um projeto-piloto de 18 MW na costa do Rio de Janeiro, o primeiro empreendimento eólico offshore da América do Sul a entrar num processo formal de licenciamento ambiental, com dados da fase de construção esperados até 2027.
O que realmente está faltando: o regulamento
Nada disso consegue avançar além da fase de pedido sem um marco regulatório funcional — e é aí que o Brasil ficou atrás das próprias ambições. A Lei da Eólica Offshore foi sancionada em janeiro de 2025, depois de cerca de quatro anos de idas e vindas no Congresso, com origem num projeto de lei redigido em 2021. Mas uma lei que estabelece o marco geral não é a mesma coisa que as regras operacionais de que as empresas precisam: termos de arrendamento do leito marinho, mecânica do leilão e critérios ambientais para seleção de sítios. Esses detalhes deveriam vir por meio de decreto presidencial.
Esse decreto vem sendo adiado repetidamente. O Ministério de Minas e Energia abriu uma consulta pública sobre a metodologia de seleção de sítios em julho de 2025; em outubro, empresas que haviam enviado contribuições disseram que elas nem sequer tinham sido analisadas ainda. Nesse mesmo mês, o Conselho Nacional de Política Energética criou um grupo de trabalho dedicado a seguir regulamentando o setor — com prazo de 270 dias, o que significa que o decreto só seria apresentado no primeiro semestre de 2026, na melhor das hipóteses. Em meados de 2026, o primeiro leilão comercial de eólica offshore — o evento que de fato permitiria às empresas disputar os direitos sobre o leito marinho e começar a construir — já havia sido empurrado para 2027.
Por que o atraso pesa mais num ano eleitoral
O Brasil tem eleições gerais em outubro de 2026, e cada mês a mais de limbo regulatório carrega um custo que se acumula: analistas do setor estimam que o Brasil está perdendo acesso a um mercado global de investimento em eólica offshore que movimenta dezenas de bilhões de dólares por ano, enquanto as regras seguem indefinidas. Algumas estimativas colocam o investimento potencial em jogo em até R$ 900 bilhões (cerca de US$ 170 bilhões) na próxima década, se o setor se desenvolver como planejado — dinheiro que também financiaria uma cadeia industrial doméstica, abrangendo estaleiros para fundações de turbinas, embarcações especializadas de instalação e fabricação de pás e torres, o tipo de geração de mão de obra qualificada que pioneiros como o Reino Unido souberam capturar para suas próprias economias.
A pergunta sobre demanda que ninguém respondeu por completo
Há uma questão estratégica mais profunda pairando sobre o atraso regulatório: o Brasil realmente precisa de eólica offshore, dado o quanto sua rede já é limpa? Analistas do setor observam que a eólica offshore vai gerar, a princípio, a um custo mais alto do que a abundante eólica onshore e a solar brasileiras, e que o país precisa construir do zero toda uma infraestrutura de cabos submarinos e conexão à rede só para conseguir usá-la. A resposta para a qual a maioria dos planejadores convergiu é o hidrogênio verde. A geração excedente offshore poderia alimentar eletrolisadores produzindo hidrogênio para exportação — e o Hub de Hidrogênio Verde do Pecém, no Ceará, já atrai compromissos de até US$ 18 bilhões de investidores, incluindo a Fortescue, com financiamento do Banco Mundial, visando abastecer corredores de importação de hidrogênio europeus a partir do início da década de 2030. É esse argumento voltado à exportação que mantém alto o interesse dos investidores, mesmo com o leilão em si continuando a escorregar calendário afora.